无现金支付在很多城市已成日常,扫码、刷脸、碰一碰占据收银台,现金反而少见。便利背后,落地难点并未消失:偏远地区网络不稳,老年人操作困难,境外游客绑卡受阻。更棘手的是隐私安全,每笔交易都留下数据痕迹,泄露、盗刷、过度画像防不胜防。覆盖缺口与隐私焦虑叠加,决定这场支付变革能否真正普惠,也值得每个人关注。
从大型商场到街边小店,收款码摆上柜台,公交地铁支持手机过闸,医院挂号、校园缴费也向线上迁移。许多城市提出打造无现金示范区,商户被鼓励接入统一收单工具,消费者逐渐习惯不带钱包出门。支付机构以补贴换市场,二维码迅速铺开,连菜市场摊主也挂出收款牌。现金使用频率下降,但并非所有场景都同步完成替代。
落地难点体现在人群分层。老年人习惯了现金找零,面对多层菜单、验证码和免密支付常常无从下手,害怕点错就损失钱财。低收入者可能没有绑定银行卡,手机性能差,流量费用也要计较。偏远地区居民到镇上取现要走很远,网络信号时断时续。境外游客常遇到外卡无法绑定、扫码需要本地手机号的问题,消费意愿被压低。
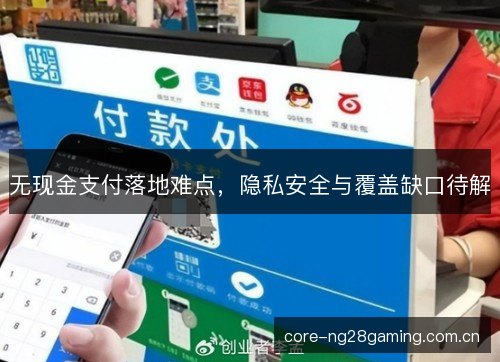
现金被边缘化后,部分商户直接贴出不收现金的告示,理由包括找零麻烦、防假币、排队慢。个别停车场、景区和餐厅只留扫码通道,老人拿着纸币却买不到东西。监管部门多次开展整治,明确人民币法定地位,要求保留现金收付渠道。可现实中,拒收行为隐蔽,取证困难,处罚力度有限,基层执行常靠投诉推动,现金兜底仍不牢固。
无现金支付依赖电力、网络和平台系统,任何一环出问题都会让交易停摆。商场断电时收银机黑屏,地铁闸机无法联网,顾客只能堵在出口。偏远山区信号微弱,摊贩举着手机找信号,最后还是收现金。支付平台偶发故障,短时间内全国用户无法付款,暴露出单点依赖的风险。技术便利与系统脆弱并存,现金因此仍有应急价值。
每笔扫码支付都会生成时间、地点、金额、商户名称和账户标识,汇总起来就是一幅精确的生活轨迹。平台可以据此判断用户收入水平、健康状况、社交圈层,甚至预测下个月会不会搬家。数据被用于精准营销时,用户往往只感到推送变多,却不知道自己的行为已被反复计算。隐私边界在便利面前不断后退,而多数人缺少真正的选择权。
数据一旦泄露,后果远超骚扰电话。黑产可以利用手机号、身份证号和支付记录拼出完整身份,实施冒充客服、虚假退款和盗刷。短信验证码被拦截后,账户资金可能在几分钟内被转走。人脸、指纹等生物特征无法像密码一样更换,一旦被采集滥用,风险会伴随很多年。用户维权却常卡在举证难、跨地域追查难和平台责任模糊上。
支付入口集中在少数平台手里,商户议价空间被压缩。不同渠道费率不同,提现、退款、对账各有一套规则,小店主既要买扫码设备,又要承担手续费和到账延迟。平台还可能通过流量倾斜、排名推荐影响经营,让商户离不开它。消费者看似免费,实际上自己的支付数据和消费习惯正成为平台争夺市场份额的筹码,成本只是被重新分配。
数字鸿沟不只是有没有手机,更在于能否安全使用。老年人记不住复杂密码,分不清付款码和收款码,接到诈骗电话容易慌张。社区培训能教基础操作,却难覆盖不断更新的界面和套路。一些老人干脆只用现金,却被部分商家视为麻烦。年轻人习以为常的指纹解锁、面容验证,对视力、听力或认知下降的人并不友好,适老化停留在表面。
覆盖缺口在地理和生理层面同时存在。NG28娱乐偏远乡村网络基站少,电力不稳,银行网点稀疏,村民取现要赶集或搭车。残障人士遇到触摸屏、语音提示不完善,签名和密码输入也可能成为障碍。没有银行账户的人无法实名绑定,只能依赖亲友代付。流动人口换城市后,旧卡、旧号和新地址对不上,支付服务容易出现断点,普惠目标被拉远。
境外游客遇到的覆盖缺口直观。他们惯用信用卡和苹果支付、谷歌支付,到了国内却发现不少小店只认微信和支付宝。绑定外卡需要护照验证、短信提醒,部分银行还设置额度限制。景区售票、共享单车、网约车都要求本地手机号,语言障碍又让客服沟通变慢。支付不便直接影响餐饮、住宿和购物意愿,也影响一个城市对外开放的形象。
针对这些问题,治理动作出现。多地要求景区、医院、交通枢纽保留现金窗口,对拒收现金商户曝光。适老化改造推动大字版、语音引导,部分应用上线长辈模式。反垄断和数据安全法规收紧,限制平台过度收集和滥用支付数据。跨境支付便利化也在推进,允许境外银行卡绑定境内钱包,简化身份验证。方向明确,落地速度参差不齐。
执行难背后是利益与标准拉扯。小商户不愿为低频现金交易准备零钱和保险柜,改造终端又要花钱。各地支付标准、二维码规范、数据接口不统一,跨平台互认进展缓慢。监管涉及金融、商务、网信、公安等部门,职责交叉容易留下空白。隐私保护要求企业最小化收集,但平台靠数据盈利,自我约束动力不足。便利与安全的分寸,需要细规则。
往后看,无现金支付不会简单退回现金社会,也不会一路消灭纸币。可能的路径是多元支付共存:年轻人用手机,老年人保留现金,游客使用外卡或国际钱包,商户不得拒收法定货币。技术侧会加强离线支付、断网可用、隐私计算和可控匿名,便利不牺牲安全。监管侧要把现金兜底、数据治理和跨境兼容纳入同一套考核,避免各自为政。
无现金支付的终局不是谁取代谁,而是让每个人都能按自己的条件完成交易。老人不必因不会扫码而受困,游客不必因身份验证而放弃消费,商户不必在费率与现金之间二选一。隐私安全也不该是便利的代价,数据收集要有边界,泄露追责要有力度。做到这些,支付变革才算真正落地,覆盖缺口与安全焦虑才不会继续撕裂日常。